

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
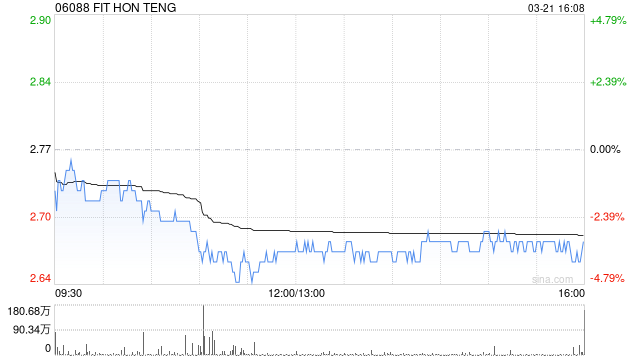
中金发布研究报告称,维持鸿腾精密(06088)“跑赢行业”评级,认为今年的研发投入将带动公司AI连接类产品与耳机产品在明年陆续导入大客户,将在一定程度上提升公司估值水位,切换估值到2025年,并上调目标价46%至3.62港元。
**2. 了解杠杆倍数:**杠杆倍数越高,收益放大倍数越大,但风险也越高。新手应选择较低的杠杆倍数,如1:3或1:5,以控制风险。
报告引述公司上半年业绩预告,预计上半年将实现净利润2,800至3,300万美元,对比2023年上半年净亏损900万美元,同比将实现扭亏。该行认为公司上半年的业绩预告基本符合预期。考虑到今年公司新产品导入逐步落地,潜在带动研发费用率提升,下修今年盈利预测11%至
1.78亿美元;但基于AI连接类产品及耳机类新品或将在明年持续导入大客户供应链,上调明年公司盈利预测3%至2.57亿美元。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 乐股配资
文章为作者独立观点,不代表联华证券观点